1. Giới thiệu tầm quan trọng và lợi ích của ngân sách cá nhân; Các bước cơ bản để Hướng dẫn lập ngân sách cá nhân thông minh, từ xác định mục tiêu đến theo dõi chi tiêu; Mẹo và công cụ hỗ trợ hiệu quả; Kết luận và lời khuyên.
Trong thế giới tài chính đầy biến động ngày nay, việc có một kế hoạch quản lý tiền bạc rõ ràng không chỉ là điều cần thiết mà còn là chìa khóa để đạt được sự an toàn và tự do tài chính. Lập ngân sách cá nhân chính là công cụ mạnh mẽ giúp bạn kiểm soát dòng tiền, hướng đến các mục tiêu đã đề ra. Phần này sẽ cung cấp một cái nhìn tổng quan về tầm quan trọng và những lợi ích thiết thực của việc lập ngân sách, đồng thời phác thảo các bước cơ bản để bạn có thể bắt đầu hành trình Hướng dẫn lập ngân sách cá nhân thông minh một cách hiệu quả nhất, từ việc xác định mục tiêu đến theo dõi chi tiêu, cũng như gợi ý các mẹo và công cụ hỗ trợ hữu ích.
Tầm quan trọng và lợi ích không thể phủ nhận của ngân sách cá nhân
Lập ngân sách cá nhân không chỉ đơn thuần là ghi lại các con số; đó là một phương pháp chủ động để định hình tương lai tài chính của bạn. Khi bạn có một ngân sách, bạn không còn phải đoán xem tiền của mình đi đâu. Thay vào đó, bạn có một bản đồ tài chính rõ ràng, giúp bạn đưa ra các quyết định chi tiêu sáng suốt.
Các lợi ích chính bao gồm:
- Kiểm soát tài chính tốt hơn: Bạn biết chính xác mình kiếm được bao nhiêu và chi tiêu vào những gì, từ đó dễ dàng nhận diện và cắt giảm các khoản chi không cần thiết.
- Giảm nợ và tăng tiết kiệm: Ngân sách giúp bạn phân bổ nguồn lực để trả nợ nhanh hơn và xây dựng quỹ tiết kiệm cho các mục tiêu ngắn hạn (ví dụ: du lịch, mua sắm lớn) và dài hạn (ví dụ: mua nhà, nghỉ hưu).
- Giảm căng thẳng tài chính: Khi bạn có kế hoạch, nỗi lo về tiền bạc sẽ giảm đi đáng kể. Bạn tự tin hơn trong việc quản lý các tình huống bất ngờ và đạt được mục tiêu.
- Đạt được mục tiêu tài chính: Dù là tiết kiệm cho khoản trả trước nhà hay đầu tư cho giáo dục con cái, ngân sách giúp bạn đi đúng hướng và hiện thực hóa các ước mơ tài chính.
- Nâng cao nhận thức về thói quen chi tiêu: Việc theo dõi chi tiêu giúp bạn hiểu rõ hơn về cách bạn sử dụng tiền, từ đó điều chỉnh hành vi tiêu dùng để phù hợp với giá trị và mục tiêu của mình.
Các bước cơ bản để Hướng dẫn lập ngân sách cá nhân thông minh
Để bắt đầu xây dựng một ngân sách hiệu quả, bạn cần thực hiện theo một quy trình có cấu trúc. Đây là các bước cơ bản:
Bước 1: Xác định mục tiêu tài chính rõ ràng
Trước khi bắt đầu phân bổ tiền, hãy nghĩ về những gì bạn muốn đạt được. Bạn muốn trả hết nợ thẻ tín dụng? Tiết kiệm tiền đặt cọc mua nhà? Hay xây dựng quỹ khẩn cấp? Việc đặt ra các mục tiêu SMART (Specific, Measurable, Achievable, Relevant, Time-bound) sẽ cung cấp động lực và hướng đi cho ngân sách của bạn. Ví dụ, thay vì “tôi muốn tiết kiệm tiền”, hãy đặt mục tiêu “tôi sẽ tiết kiệm 50 triệu đồng trong 12 tháng để đặt cọc mua xe”.
Bước 2: Đánh giá thu nhập
Tổng hợp tất cả các nguồn thu nhập của bạn sau thuế. Điều này có thể bao gồm tiền lương, thu nhập từ công việc phụ, tiền lãi đầu tư, hoặc bất kỳ khoản thu nhập thường xuyên nào khác. Con số này sẽ là tổng số tiền bạn có để phân bổ trong ngân sách.
Bước 3: Phân tích và phân loại chi tiêu
Ghi lại tất cả các khoản chi tiêu của bạn trong ít nhất một tháng. Hãy thành thật và chi tiết. Chia chi phí thành hai loại chính:
- Chi phí cố định: Những khoản chi ít thay đổi hàng tháng như tiền thuê nhà/vay mua nhà, trả góp xe, bảo hiểm, thuê bao internet.
- Chi phí biến đổi: Những khoản chi có thể thay đổi như thực phẩm, giải trí, đi lại, quần áo. Đây là những khoản bạn có thể điều chỉnh để tiết kiệm.
Việc này giúp bạn nhìn rõ tiền của mình đang đi đâu và đâu là những lĩnh vực có thể cắt giảm.
Bước 4: Lập kế hoạch chi tiêu thực tế
Dựa trên thu nhập và chi tiêu đã phân tích, hãy phân bổ một số tiền cụ thể cho từng hạng mục chi phí. Đảm bảo tổng số tiền phân bổ không vượt quá tổng thu nhập của bạn. Đây là lúc bạn quyết định mình sẽ dành bao nhiêu cho các nhu cầu, mong muốn và tiết kiệm. Một số phương pháp phổ biến như quy tắc 50/30/20 (50% cho nhu cầu, 30% cho mong muốn, 20% cho tiết kiệm/trả nợ) có thể hữu ích.
Bước 5: Theo dõi chi tiêu thường xuyên
Sau khi đã có kế hoạch, điều quan trọng là phải theo dõi chi tiêu của bạn liên tục để đảm bảo bạn tuân thủ ngân sách. Điều này có thể thực hiện hàng ngày hoặc hàng tuần. Việc theo dõi giúp bạn nhanh chóng nhận ra nếu mình đang đi chệch hướng và điều chỉnh kịp thời.
Mẹo và công cụ hỗ trợ hiệu quả cho việc Hướng dẫn lập ngân sách cá nhân thông minh
Việc lập và duy trì ngân sách có thể trở nên dễ dàng hơn rất nhiều nhờ các mẹo và công cụ hiện đại:
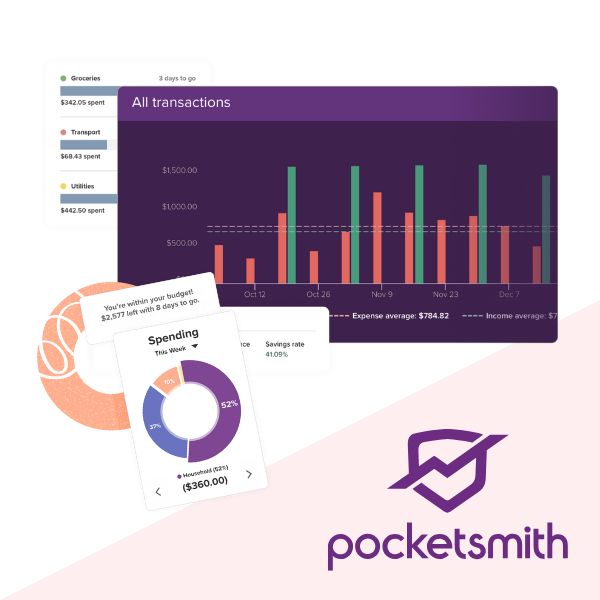
- Sử dụng ứng dụng quản lý tài chính: Các ứng dụng như Mint, YNAB (You Need A Budget), Money Lover hay Sổ thu chi Misa giúp tự động hóa việc theo dõi chi tiêu, phân loại giao dịch và tạo báo cáo.
- Bảng tính Excel/Google Sheets: Đối với những người thích kiểm soát thủ công, các bảng tính tùy chỉnh là một lựa chọn tuyệt vời. Có rất nhiều mẫu ngân sách miễn phí có sẵn.
- Hệ thống phong bì (Cash Envelope System): Đối với các khoản chi tiêu biến đổi, việc sử dụng tiền mặt và phân bổ vào các phong bì riêng biệt cho từng hạng mục (ví dụ: “Thực phẩm”, “Giải trí”) có thể giúp bạn không chi tiêu quá giới hạn.
- Thường xuyên xem xét và điều chỉnh: Cuộc sống luôn thay đổi, vì vậy ngân sách của bạn cũng cần linh hoạt. Hãy xem xét ngân sách hàng tháng hoặc hàng quý để đảm bảo nó vẫn phù hợp với tình hình tài chính và mục tiêu hiện tại của bạn.
- Tìm kiếm sự hỗ trợ: Nếu bạn cảm thấy bế tắc, đừng ngần ngại tìm kiếm lời khuyên từ các chuyên gia tài chính hoặc tham gia các cộng đồng trực tuyến về quản lý tiền bạc.
Kết luận và lời khuyên để bắt đầu hành trình lập ngân sách
Lập ngân sách cá nhân không phải là một công việc một lần mà là một quá trình liên tục đòi hỏi sự kiên nhẫn và kỷ luật. Tuy nhiên, những lợi ích mà nó mang lại, từ việc giảm căng thẳng đến việc đạt được các mục tiêu tài chính lớn, là vô cùng xứng đáng. Hãy bắt đầu ngay hôm nay bằng cách xác định mục tiêu, hiểu rõ thu nhập và chi tiêu của mình. Đừng quá cứng nhắc, hãy cho phép mình có sự linh hoạt và điều chỉnh khi cần. Với việc áp dụng Hướng dẫn lập ngân sách cá nhân thông minh này, bạn sẽ từng bước xây dựng một nền tảng tài chính vững chắc, hướng tới một tương lai an toàn và thịnh vượng hơn.
2. Khái niệm và vai trò của ngân sách cá nhân; So sánh các phương pháp lập ngân sách thông minh (50/30/20, Zero-based, Phong bì); Hướng dẫn chi tiết cách lựa chọn và áp dụng phương pháp phù hợp để Hướng dẫn lập ngân sách cá nhân thông minh; Chiến lược duy trì và tối ưu ngân sách.
Để đạt được sự ổn định tài chính và hiện thực hóa các mục tiêu trong cuộc sống, việc hiểu rõ và áp dụng một hệ thống ngân sách cá nhân hiệu quả là vô cùng quan trọng. Phần này sẽ đi sâu vào định nghĩa, vai trò của ngân sách cá nhân, đồng thời so sánh các phương pháp lập ngân sách thông minh phổ biến nhất. Chúng ta cũng sẽ tìm hiểu cách chọn lựa và áp dụng phương pháp phù hợp nhất với bản thân, cũng như các chiến lược thiết yếu để duy trì và tối ưu hóa ngân sách theo thời gian, giúp bạn thực hiện Hướng dẫn lập ngân sách cá nhân thông minh một cách bền vững.
Khái niệm cơ bản về Ngân sách cá nhân và Tầm quan trọng
Ngân sách cá nhân không chỉ đơn thuần là việc ghi lại các khoản thu và chi. Đó là một kế hoạch tài chính toàn diện, giúp bạn quản lý dòng tiền bằng cách phân bổ thu nhập vào các mục tiêu cụ thể như tiết kiệm, chi tiêu, đầu tư và trả nợ. Nó giúp bạn có cái nhìn rõ ràng về tình hình tài chính hiện tại, từ đó đưa ra các quyết định chi tiêu sáng suốt hơn.
Vai trò của ngân sách cá nhân là không thể phủ nhận. Đầu tiên, nó giúp bạn kiểm soát chi tiêu, ngăn chặn việc chi tiêu quá mức và tránh nợ nần. Thứ hai, ngân sách là công cụ đắc lực để đạt được các mục tiêu tài chính, dù là ngắn hạn (như mua sắm một món đồ lớn) hay dài hạn (như mua nhà, nghỉ hưu). Cuối cùng, một ngân sách được quản lý tốt sẽ mang lại sự an toàn tài chính, giảm bớt căng thẳng liên quan đến tiền bạc và tạo nền tảng vững chắc cho tương lai tài chính của bạn. Đây chính là bước đi đầu tiên trong hành trình Hướng dẫn lập ngân sách cá nhân thông minh.
So sánh các Phương pháp Hướng dẫn lập Ngân sách cá nhân thông minh phổ biến
Có nhiều phương pháp lập ngân sách khác nhau, mỗi phương pháp có những ưu và nhược điểm riêng, phù hợp với từng đối tượng và mục tiêu tài chính. Dưới đây là ba phương pháp phổ biến và hiệu quả nhất:
Phương pháp 50/30/20
Phương pháp này đơn giản, dễ hiểu và được nhiều người áp dụng. Nó phân chia thu nhập sau thuế của bạn thành ba loại chính:
- 50% cho Nhu cầu (Needs): Bao gồm các chi phí thiết yếu không thể thiếu như tiền thuê nhà/trả góp, hóa đơn tiện ích, thực phẩm, đi lại, bảo hiểm, trả nợ tối thiểu.
- 30% cho Mong muốn (Wants): Bao gồm các chi phí không thiết yếu nhưng nâng cao chất lượng cuộc sống như ăn uống ngoài hàng, giải trí, mua sắm quần áo mới, du lịch, đăng ký dịch vụ streaming.
- 20% cho Tiết kiệm và Trả nợ (Savings & Debt Repayment): Dành cho việc tiết kiệm khẩn cấp, quỹ hưu trí, đầu tư và trả nợ vượt mức tối thiểu (ví dụ: nợ thẻ tín dụng lãi suất cao).
Ưu điểm: Dễ thực hiện, linh hoạt, phù hợp với những người mới bắt đầu lập ngân sách.
Nhược điểm: Có thể không phù hợp nếu bạn có thu nhập thấp hoặc chi phí cố định quá cao.
Đối tượng phù hợp: Người có thu nhập ổn định và muốn một phương pháp đơn giản để bắt đầu Hướng dẫn lập ngân sách cá nhân thông minh.
Phương pháp Ngân sách bằng không (Zero-based Budgeting)
Với phương pháp này, bạn sẽ phân bổ mỗi đồng thu nhập của mình vào một hạng mục chi tiêu cụ thể cho đến khi số tiền còn lại bằng không (thu nhập – chi phí = 0). Điều này có nghĩa là mỗi đồng tiền của bạn đều có một “nhiệm vụ” riêng.
Cách thực hiện: Liệt kê tất cả nguồn thu nhập của bạn. Sau đó, phân bổ từng khoản tiền vào các danh mục chi tiêu (nhu yếu phẩm, giải trí, tiết kiệm, trả nợ,…) cho đến khi tổng số tiền phân bổ bằng với tổng thu nhập.
Ưu điểm: Cung cấp sự kiểm soát chặt chẽ nhất đối với tiền bạc, giúp nhận diện và loại bỏ các chi phí không cần thiết, tối đa hóa tiềm năng tiết kiệm.
Nhược điểm: Tốn thời gian hơn, đòi hỏi sự chi tiết và kỷ luật cao.
Đối tượng phù hợp: Những người muốn kiểm soát tài chính một cách triệt để, có thu nhập không ổn định hoặc đang cố gắng thoát khỏi nợ nần.
Phương pháp Phong bì (Envelope System)
Phương pháp này chủ yếu sử dụng tiền mặt và các phong bì vật lý để quản lý chi tiêu. Bạn rút một lượng tiền mặt nhất định cho mỗi hạng mục chi tiêu hàng tháng (ví dụ: thực phẩm, giải trí, đi lại) và đặt vào các phong bì riêng biệt.
Cách thực hiện: Vào đầu mỗi kỳ thanh toán, rút tiền mặt cho các hạng mục chi tiêu đã định, chia vào các phong bì ghi tên từng hạng mục. Khi tiền trong một phong bì hết, bạn không thể chi tiêu cho hạng mục đó nữa cho đến kỳ sau.
Ưu điểm: Giúp hình dung rõ ràng về số tiền còn lại, ngăn chặn chi tiêu quá mức bằng thẻ tín dụng, rất hiệu quả cho các chi phí biến đổi.
Nhược điểm: Không phù hợp với tất cả các loại chi tiêu (ví dụ: thanh toán hóa đơn trực tuyến), yêu cầu quản lý tiền mặt, có thể không tiện lợi.
Đối tượng phù hợp: Những người thường xuyên chi tiêu bằng tiền mặt, muốn kiểm soát chặt chẽ các khoản chi tiêu nhỏ lẻ hoặc gặp khó khăn trong việc theo dõi chi tiêu bằng thẻ.
Lựa chọn và Áp dụng Phương pháp Phù hợp cho việc Hướng dẫn lập Ngân sách cá nhân thông minh của bạn
Việc lựa chọn phương pháp lập ngân sách phù hợp là chìa khóa để duy trì sự bền vững. Hãy xem xét các yếu tố sau:
- Thu nhập: Bạn có thu nhập ổn định hay biến động?
- Thói quen chi tiêu: Bạn có xu hướng chi tiêu bốc đồng hay đã có sự kiểm soát?
- Mục tiêu tài chính: Mục tiêu của bạn là gì (tiết kiệm khẩn cấp, trả nợ, đầu tư)?
- Mức độ phức tạp mong muốn: Bạn thích sự đơn giản hay sẵn sàng dành thời gian cho việc quản lý chi tiết?
Các bước lựa chọn và điều chỉnh:
- Đánh giá bản thân: Trung thực với thói quen và mục tiêu của bạn.
- Thử nghiệm: Đừng ngại thử một phương pháp trong 1-2 tháng. Nếu không phù hợp, hãy điều chỉnh hoặc chuyển sang phương pháp khác.
- Kết hợp linh hoạt: Bạn có thể kết hợp các yếu tố của nhiều phương pháp. Ví dụ, sử dụng 50/30/20 cho các danh mục lớn và phương pháp phong bì cho các chi tiêu nhỏ như giải trí.
- Điều chỉnh theo thời gian: Cuộc sống và tình hình tài chính luôn thay đổi, ngân sách của bạn cũng cần linh hoạt để phù hợp với những thay đổi đó.
Quá trình Hướng dẫn lập ngân sách cá nhân thông minh không phải là một công thức cứng nhắc, mà là một hành trình học hỏi và điều chỉnh liên tục.
Chiến lược Duy trì và Tối ưu Ngân sách Cá nhân Hiệu quả
Việc lập ra một ngân sách đã khó, duy trì và tối ưu nó còn khó hơn. Dưới đây là một số chiến lược hiệu quả:
- Đánh giá định kỳ: Dành thời gian hàng tuần hoặc hàng tháng để xem xét ngân sách. So sánh chi tiêu thực tế với chi tiêu dự kiến, tìm ra những điểm cần điều chỉnh.
- Tự động hóa: Tự động hóa việc chuyển tiền vào tài khoản tiết kiệm, đầu tư và thanh toán các hóa đơn định kỳ để đảm bảo bạn luôn đi đúng hướng.
- Tìm cách giảm chi phí: Thường xuyên xem xét các khoản chi của mình. Có thể cắt giảm các dịch vụ không cần thiết, tìm kiếm các ưu đãi tốt hơn cho bảo hiểm, hoặc đơn giản là nấu ăn tại nhà nhiều hơn.
- Tăng cường thu nhập: Ngoài việc cắt giảm chi phí, hãy xem xét các cách để tăng thêm thu nhập, dù là từ công việc phụ, bán đồ không dùng đến hay phát triển kỹ năng mới.
- Linh hoạt và tha thứ cho bản thân: Đừng quá khắt khe nếu bạn lỡ chi tiêu quá mức trong một tháng. Hãy xem đó là cơ hội để học hỏi và điều chỉnh cho tháng tiếp theo.
Bằng cách áp dụng những chiến lược này, bạn sẽ không chỉ duy trì được ngân sách mà còn tối ưu hóa nó, đảm bảo rằng Hướng dẫn lập ngân sách cá nhân thông minh thực sự giúp bạn đạt được tự do tài chính bền vững.
3. Tại sao cần lập ngân sách cá nhân và các thành phần chính; Hướng dẫn chi tiết 7 bước để Hướng dẫn lập ngân sách cá nhân thông minh, bao gồm việc sử dụng công cụ; Các mẹo nâng cao để quản lý và tối ưu hóa ngân sách cá nhân bền vững.
Lập ngân sách cá nhân không chỉ là một thói quen tài chính tốt mà còn là nền tảng vững chắc cho sự ổn định và phát triển tài chính của mỗi người. Việc có một kế hoạch chi tiêu rõ ràng giúp bạn kiểm soát dòng tiền, đạt được các mục tiêu tài chính và giảm bớt căng thẳng liên quan đến tiền bạc. Đây là một phần thiết yếu trong hành trình Hướng dẫn lập ngân sách cá nhân thông minh của bạn.
I. Vì sao việc lập ngân sách cá nhân là thiết yếu và các thành phần cốt lõi
Lập ngân sách không phải là việc hạn chế bản thân mà là trao quyền cho bạn để đưa ra những quyết định tài chính có ý thức và hiệu quả hơn. Dưới đây là những lý do chính và các thành phần cơ bản tạo nên một ngân sách.
1.1. Lợi ích then chốt của việc lập ngân sách
- Kiểm soát tài chính: Bạn biết tiền của mình đến từ đâu và đi đâu, tránh tình trạng “tiền không cánh mà bay”.
- Đạt được mục tiêu tài chính: Dù là mua nhà, nghỉ hưu, đi du lịch hay xây dựng quỹ khẩn cấp, ngân sách giúp bạn phân bổ nguồn lực để đạt được chúng.
- Giảm nợ: Lên kế hoạch trả nợ một cách có hệ thống, giúp bạn thoát khỏi gánh nặng nợ nần nhanh hơn.
- Giảm căng thẳng: Khi bạn có kế hoạch, nỗi lo về tiền bạc sẽ giảm đi đáng kể, mang lại sự an tâm hơn.
- Nâng cao nhận thức tài chính: Giúp bạn hiểu rõ hơn về thói quen chi tiêu của mình, từ đó đưa ra những điều chỉnh phù hợp.
1.2. Các thành phần chính của một ngân sách cá nhân
Một ngân sách hiệu quả được xây dựng dựa trên sự hiểu biết rõ ràng về các yếu tố sau:
- Thu nhập: Tổng số tiền bạn kiếm được từ lương, kinh doanh, đầu tư, hoặc các nguồn khác sau thuế.
- Chi tiêu cố định: Những khoản chi đều đặn và thường không thay đổi nhiều hàng tháng, như tiền thuê nhà/trả góp, bảo hiểm, trả nợ cố định, học phí.
- Chi tiêu biến đổi: Những khoản chi có thể thay đổi từng tháng và bạn có thể kiểm soát được ở một mức độ nào đó, bao gồm thực phẩm, giải trí, đi lại, quần áo, hóa đơn tiện ích (điện, nước, internet).
- Tiết kiệm và đầu tư: Phần thu nhập bạn dành ra để xây dựng quỹ khẩn cấp, đạt mục tiêu dài hạn, hoặc đầu tư sinh lời.
- Trả nợ: Các khoản thanh toán cho thẻ tín dụng, khoản vay cá nhân, vay mua xe, v.v.
II. Hướng dẫn chi tiết 7 bước để Hướng dẫn lập ngân sách cá nhân thông minh
Để Hướng dẫn lập ngân sách cá nhân thông minh và hiệu quả, bạn cần tuân thủ một quy trình có cấu trúc. Dưới đây là 7 bước chi tiết:
2.1. Bước 1: Xác định mục tiêu tài chính rõ ràng
Trước khi bắt đầu, hãy tự hỏi bạn muốn đạt được điều gì với tiền của mình. Đó có thể là xây dựng quỹ khẩn cấp 3-6 tháng chi phí sinh hoạt, trả hết nợ thẻ tín dụng, tiết kiệm cho một khoản mua sắm lớn, hoặc đầu tư cho hưu trí. Mục tiêu cụ thể sẽ là động lực để bạn kiên trì với ngân sách của mình.
2.2. Bước 2: Ghi nhận và tổng hợp mọi nguồn thu nhập
Liệt kê tất cả các nguồn thu nhập ròng (sau thuế) mà bạn nhận được trong một tháng hoặc một kỳ nhất định. Điều này bao gồm lương, thu nhập từ công việc phụ, tiền lãi đầu tư, và bất kỳ khoản thu nào khác. Tổng số tiền này sẽ là “bánh” bạn có để phân chia.
2.3. Bước 3: Theo dõi và phân loại chi tiêu cẩn thận
Trong một vài tuần hoặc một tháng, hãy ghi lại mọi khoản chi tiêu của bạn. Dù là một ly cà phê nhỏ hay hóa đơn lớn, tất cả đều cần được ghi lại. Sau đó, phân loại chúng vào các danh mục như thực phẩm, giải trí, giao thông, nhà ở, v.v. Bước này cực kỳ quan trọng để bạn nhận ra tiền của mình đang đi đâu. Bạn có thể sử dụng các ứng dụng quản lý tài chính hoặc bảng tính Excel.
2.4. Bước 4: Thiết lập giới hạn chi tiêu và phân bổ quỹ
Dựa trên thu nhập và lịch sử chi tiêu, hãy đặt ra giới hạn cho mỗi danh mục chi tiêu. Ví dụ, bạn có thể áp dụng quy tắc 50/30/20 (50% cho nhu cầu, 30% cho mong muốn, 20% cho tiết kiệm/trả nợ) hoặc phương pháp ngân sách không dựa (Zero-based budgeting). Phân bổ tiền một cách có ý thức cho từng mục tiêu và danh mục.
2.5. Bước 5: Ưu tiên tiết kiệm và trả nợ
Hãy coi tiết kiệm và trả nợ như một “khoản chi phí” bắt buộc. Ngay sau khi nhận lương, hãy chuyển một phần tiền vào tài khoản tiết kiệm hoặc trả nợ trước khi chi tiêu cho những thứ khác. Đây là nguyên tắc “trả tiền cho bản thân trước” (Pay yourself first).
2.6. Bước 6: Định kỳ rà soát và đánh giá ngân sách
Vào cuối mỗi tháng hoặc mỗi quý, hãy dành thời gian để xem xét ngân sách của bạn. So sánh chi tiêu thực tế với chi tiêu đã lên kế hoạch. Bạn có đang chi tiêu quá mức ở đâu không? Có danh mục nào bạn có thể cắt giảm? Việc rà soát giúp bạn nhận ra các điểm yếu và điểm mạnh trong kế hoạch tài chính của mình.
2.7. Bước 7: Linh hoạt điều chỉnh và tối ưu hóa
Ngân sách không phải là một công cụ cố định; nó cần được điều chỉnh khi cuộc sống của bạn thay đổi (ví dụ: tăng lương, thay đổi công việc, có con). Hãy sẵn sàng điều chỉnh các giới hạn chi tiêu và mục tiêu của bạn để phù hợp với hoàn cảnh hiện tại. Sự linh hoạt là chìa khóa để duy trì một ngân sách bền vững.
2.8. Sử dụng công cụ hỗ trợ hiệu quả
Để việc Hướng dẫn lập ngân sách cá nhân thông minh trở nên dễ dàng hơn, hãy tận dụng các công cụ hiện đại. Các ứng dụng như Mint, YNAB (You Need A Budget), hay Misa Mimosa (phần mềm kế toán cá nhân của Việt Nam) có thể tự động hóa việc theo dõi chi tiêu, phân loại giao dịch, và đưa ra báo cáo trực quan. Ngoài ra, các bảng tính Excel/Google Sheets tùy chỉnh cũng là lựa chọn tuyệt vời cho những ai thích sự kiểm soát thủ công.
III. Các mẹo nâng cao để quản lý và tối ưu hóa ngân sách cá nhân bền vững
Sau khi đã thành thạo các bước cơ bản, hãy áp dụng những mẹo nâng cao sau để ngân sách của bạn không chỉ tồn tại mà còn phát triển vững chắc:
- Tự động hóa tài chính: Thiết lập các khoản chuyển khoản tự động từ tài khoản thanh toán sang tài khoản tiết kiệm, đầu tư, hoặc thanh toán hóa đơn. Điều này giúp bạn đảm bảo “trả tiền cho bản thân trước” và không bỏ lỡ các khoản thanh toán quan trọng.
- Tìm kiếm nguồn thu nhập bổ sung: Ngân sách không chỉ là cắt giảm chi tiêu mà còn là tối đa hóa thu nhập. Hãy tìm kiếm các cơ hội làm thêm, phát triển kỹ năng mới, hoặc đầu tư để gia tăng dòng tiền.
- Kiểm soát “chi tiêu cảm xúc”: Nhận diện các yếu tố kích thích chi tiêu không cần thiết (mua sắm khi buồn, chán, hoặc dưới áp lực xã hội) và tìm cách đối phó lành mạnh hơn.
- Xây dựng quỹ khẩn cấp vững chắc: Mục tiêu là có ít nhất 3-6 tháng chi phí sinh hoạt trong quỹ khẩn cấp. Đây là “tấm đệm” bảo vệ bạn khỏi những rủi ro bất ngờ như mất việc, ốm đau, hoặc sửa chữa lớn.
- Thường xuyên học hỏi và nâng cao kiến thức tài chính: Thế giới tài chính luôn thay đổi. Việc cập nhật kiến thức về đầu tư, thuế, và các chiến lược quản lý tiền mới sẽ giúp bạn tối ưu hóa ngân sách theo thời gian.
Việc Hướng dẫn lập ngân sách cá nhân thông minh là một quá trình liên tục đòi hỏi sự cam kết và kiên nhẫn. Bằng cách áp dụng các bước và mẹo nâng cao này, bạn không chỉ kiểm soát được tiền bạc của mình mà còn tạo dựng một tương lai tài chính an toàn và thịnh vượng.