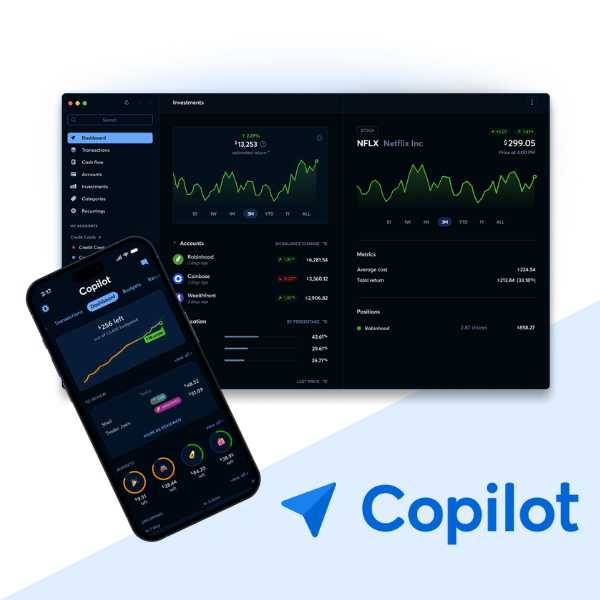
1. Mở đầu về quản lý tài chính cá nhân, trình bày các tiêu chí quan trọng để đánh giá các ứng dụng quản lý tài chính cá nhân, phân tích chi tiết các ứng dụng hàng đầu và đưa ra lời khuyên lựa chọn phù hợp.
Trong thế giới hiện đại đầy biến động, quản lý tài chính cá nhân không còn là một lựa chọn mà đã trở thành một kỹ năng thiết yếu. Việc kiểm soát thu chi, lập kế hoạch tiết kiệm và đầu tư hiệu quả giúp mỗi cá nhân xây dựng một nền tảng tài chính vững chắc, đạt được các mục tiêu dài hạn và giảm thiểu rủi ro. Tuy nhiên, với nhịp sống hối hả, việc ghi chép sổ sách truyền thống dần trở nên bất tiện. Đây chính là lúc các ứng dụng quản lý tài chính cá nhân phát huy vai trò tối ưu, biến một công việc phức tạp thành một trải nghiệm đơn giản và hiệu quả hơn. Các ứng dụng này không chỉ giúp bạn theo dõi từng khoản chi tiêu nhỏ nhất mà còn cung cấp cái nhìn tổng quan về tình hình tài chính, giúp bạn đưa ra những quyết định sáng suốt.
Sự cần thiết của quản lý tài chính cá nhân trong kỷ nguyên số
Quản lý tài chính cá nhân hiệu quả là chìa khóa để đạt được sự an toàn và thịnh vượng về tài chính. Nó không chỉ giúp bạn biết tiền của mình đi đâu mà còn định hình thói quen chi tiêu, tiết kiệm và đầu tư. Trong bối cảnh công nghệ phát triển vượt bậc, các ứng dụng quản lý tài chính đã trở thành công cụ không thể thiếu. Chúng mang lại sự tiện lợi, tự động hóa và khả năng phân tích mạnh mẽ, giúp người dùng dễ dàng theo dõi dòng tiền, lập ngân sách và đặt mục tiêu tài chính. Việc sử dụng công nghệ để quản lý tài chính cá nhân không chỉ tiết kiệm thời gian mà còn tăng cường độ chính xác và khả năng kiểm soát.
Các tiêu chí then chốt để đánh giá các ứng dụng quản lý tài chính cá nhân
Để lựa chọn được một ứng dụng phù hợp, việc hiểu rõ các tiêu chí đánh giá là vô cùng quan trọng. Một quy trình đánh giá các ứng dụng quản lý tài chính cá nhân toàn diện sẽ giúp bạn tìm ra công cụ tối ưu cho nhu cầu của mình. Dưới đây là các yếu tố cốt lõi cần xem xét:
1. Tính năng và khả năng theo dõi
Đây là yếu tố cơ bản nhất. Ứng dụng cần cung cấp các tính năng cốt lõi như ghi nhận thu chi, phân loại giao dịch, lập ngân sách, và quản lý các khoản nợ/khoản phải thu. Các tính năng nâng cao có thể bao gồm dự báo dòng tiền, quản lý danh mục đầu tư, tích hợp với tài khoản ngân hàng để tự động cập nhật giao dịch, và khả năng tạo báo cáo tài chính chi tiết. Mức độ chi tiết và linh hoạt trong việc theo dõi sẽ quyết định hiệu quả của ứng dụng.
2. Giao diện người dùng và trải nghiệm (UI/UX)
Một ứng dụng với giao diện trực quan, dễ sử dụng và thiết kế thân thiện sẽ khuyến khích người dùng duy trì thói quen quản lý tài chính. Khả năng tùy chỉnh giao diện, hiển thị dữ liệu một cách rõ ràng qua biểu đồ hoặc đồ thị, và quá trình nhập liệu đơn giản là những điểm cộng lớn. Trải nghiệm người dùng mượt mà, ít lỗi và phản hồi nhanh chóng sẽ tạo nên sự khác biệt.
3. Bảo mật và quyền riêng tư
Khi bạn giao phó thông tin tài chính cá nhân cho một ứng dụng, bảo mật là ưu tiên hàng đầu. Ứng dụng phải có các biện pháp bảo mật mạnh mẽ như mã hóa dữ liệu, xác thực đa yếu tố (MFA), và chính sách quyền riêng tư rõ ràng. Việc tìm hiểu về cách ứng dụng bảo vệ dữ liệu của bạn và liệu họ có chia sẻ thông tin với bên thứ ba hay không là cực kỳ cần thiết trong quá trình đánh giá các ứng dụng quản lý tài chính cá nhân.
4. Khả năng tích hợp và đồng bộ hóa
Một ứng dụng tốt nên có khả năng tích hợp liền mạch với các tài khoản ngân hàng, thẻ tín dụng, ví điện tử và các nền tảng tài chính khác. Khả năng đồng bộ hóa dữ liệu trên nhiều thiết bị (điện thoại, máy tính bảng, máy tính) cũng rất quan trọng, đảm bảo bạn có thể truy cập thông tin tài chính của mình mọi lúc, mọi nơi mà không bị gián đoạn.
5. Chi phí và mô hình định giá
Các ứng dụng quản lý tài chính có thể miễn phí, trả phí một lần hoặc theo mô hình đăng ký (subscription). Ứng dụng miễn phí thường có giới hạn về tính năng hoặc hiển thị quảng cáo. Ứng dụng trả phí thường cung cấp đầy đủ tính năng và không có quảng cáo. Đánh giá xem chi phí có xứng đáng với các tính năng và lợi ích mà ứng dụng mang lại hay không là một phần quan trọng.
6. Hỗ trợ khách hàng và cộng đồng
Khả năng tiếp cận bộ phận hỗ trợ khi gặp vấn đề là rất cần thiết. Một ứng dụng tốt nên có kênh hỗ trợ đa dạng (email, chat, tổng đài) và phản hồi nhanh chóng. Ngoài ra, một cộng đồng người dùng tích cực có thể cung cấp các lời khuyên hữu ích và giải đáp thắc mắc. Đây cũng là một yếu tố cần cân nhắc khi đánh giá các ứng dụng quản lý tài chính cá nhân.
Tổng quan về các ứng dụng quản lý tài chính cá nhân hàng đầu
Trên thị trường hiện nay có vô số ứng dụng quản lý tài chính cá nhân, mỗi ứng dụng có những điểm mạnh riêng. Một số cái tên nổi bật thường được nhắc đến trong các bản đánh giá các ứng dụng quản lý tài chính cá nhân bao gồm Mint, YNAB (You Need A Budget), PocketGuard, Money Lover (dành cho thị trường Việt Nam và Đông Nam Á), hay Sổ Thu Chi Misa. Mint nổi tiếng với khả năng tổng hợp tài khoản và lập ngân sách miễn phí. YNAB tập trung vào phương pháp “zero-based budgeting”, giúp người dùng phân bổ từng đồng tiền. Money Lover và Sổ Thu Chi Misa lại phù hợp với người dùng Việt với giao diện tiếng Việt và tích hợp các ngân hàng nội địa. Việc lựa chọn ứng dụng nào sẽ phụ thuộc vào nhu cầu cá nhân và mức độ phù hợp với các tiêu chí đã nêu.
Lời khuyên ban đầu khi lựa chọn ứng dụng quản lý tài chính cá nhân phù hợp
Để đưa ra lựa chọn tối ưu, hãy bắt đầu bằng việc xác định rõ nhu cầu và mục tiêu tài chính của bản thân. Bạn muốn theo dõi chi tiêu hàng ngày, lập kế hoạch tiết kiệm lớn, hay quản lý đầu tư? Sau đó, hãy so sánh các ứng dụng dựa trên các tiêu chí đã được trình bày. Đừng ngần ngại thử nghiệm phiên bản miễn phí hoặc dùng thử trước khi cam kết với một ứng dụng trả phí. Lắng nghe đánh giá các ứng dụng quản lý tài chính cá nhân từ người dùng khác, nhưng hãy ưu tiên trải nghiệm cá nhân của bạn để tìm ra công cụ đồng hành tốt nhất trên hành trình đạt được tự do tài chính.
2. Giới thiệu vai trò của ứng dụng trong quản lý tài chính, hướng dẫn các tiêu chí cốt lõi khi đánh giá các ứng dụng quản lý tài chính cá nhân, xem xét ưu nhược điểm của các ứng dụng phổ biến và tổng kết cách chọn lựa hiệu quả.
Trong bối cảnh kỷ nguyên số bùng nổ, việc quản lý tài chính cá nhân không còn gói gọn trong sổ sách hay bảng tính Excel phức tạp. Thay vào đó, các ứng dụng di động đã trở thành công cụ không thể thiếu, mang đến sự tiện lợi và hiệu quả vượt trội. Phần này sẽ đi sâu vào việc giới thiệu vai trò của các ứng dụng này, cung cấp hướng dẫn chi tiết về các tiêu chí cốt lõi để đánh giá các ứng dụng quản lý tài chính cá nhân, phân tích ưu nhược điểm của những lựa chọn phổ biến, và cuối cùng là tổng kết cách thức lựa chọn ứng dụng phù hợp nhất với nhu cầu riêng của mỗi người.
Vai trò không thể thiếu của ứng dụng trong quản lý tài chính cá nhân hiện đại
Ứng dụng quản lý tài chính cá nhân đã cách mạng hóa cách chúng ta tương tác với tiền bạc của mình. Chúng không chỉ đơn thuần là công cụ ghi chép mà còn là trợ lý tài chính thông minh, giúp người dùng theo dõi mọi giao dịch, từ chi tiêu hàng ngày đến các khoản đầu tư lớn. Các ứng dụng này cho phép thiết lập ngân sách rõ ràng, phân loại chi phí một cách tự động, và cung cấp các biểu đồ trực quan để người dùng dễ dàng nắm bắt tình hình tài chính tổng thể của mình. Vai trò chính của chúng bao gồm:
- Theo dõi chi tiêu và thu nhập: Tự động tổng hợp dữ liệu từ các tài khoản ngân hàng, thẻ tín dụng, giúp người dùng biết tiền của mình đang đi đâu.
- Lập và quản lý ngân sách: Cho phép thiết lập các giới hạn chi tiêu cho từng danh mục, gửi cảnh báo khi sắp vượt ngưỡng, giúp duy trì kỷ luật tài chính.
- Đặt mục tiêu tài chính: Hỗ trợ thiết lập các mục tiêu tiết kiệm, trả nợ, đầu tư và theo dõi tiến độ đạt được các mục tiêu đó.
- Phân tích và báo cáo: Cung cấp các báo cáo chi tiết, biểu đồ trực quan về dòng tiền, giúp người dùng nhận diện thói quen chi tiêu và đưa ra quyết định tài chính sáng suốt hơn.
- Tự động hóa và nhắc nhở: Tự động thanh toán hóa đơn, nhắc nhở các khoản phải trả, giảm thiểu rủi ro quên và phí phạt.
Các tiêu chí cốt lõi khi đánh giá các ứng dụng quản lý tài chính cá nhân
Để chọn được ứng dụng quản lý tài chính phù hợp, việc đánh giá các ứng dụng quản lý tài chính cá nhân dựa trên các tiêu chí nhất định là điều cần thiết. Dưới đây là những yếu tố quan trọng mà bạn cần xem xét:
1. Tính năng toàn diện và phù hợp với nhu cầu
Một ứng dụng tốt cần có các tính năng cơ bản như theo dõi chi tiêu, lập ngân sách, và báo cáo. Ngoài ra, hãy xem xét các tính năng nâng cao như quản lý nợ, lập kế hoạch tiết kiệm cho các mục tiêu cụ thể, tích hợp với các tài khoản ngân hàng và ví điện tử, khả năng dự báo dòng tiền, hoặc thậm chí là công cụ quản lý đầu tư.
2. Giao diện người dùng (UI) và trải nghiệm người dùng (UX)
Giao diện phải trực quan, dễ sử dụng, và hấp dẫn về mặt hình ảnh. Một ứng dụng với trải nghiệm người dùng tốt sẽ giúp bạn dễ dàng nhập dữ liệu, xem biểu đồ, và tìm kiếm thông tin mà không mất quá nhiều thời gian hay công sức. Sự rõ ràng, đơn giản và khả năng tùy biến là những điểm cộng lớn.
3. Bảo mật và quyền riêng tư dữ liệu
Đây là yếu tố tối quan trọng. Ứng dụng phải có các biện pháp bảo mật mạnh mẽ như mã hóa dữ liệu đầu cuối, xác thực đa yếu tố (MFA), và chính sách quyền riêng tư rõ ràng. Tìm hiểu về uy tín của nhà phát triển và cách họ bảo vệ thông tin tài chính nhạy cảm của bạn.
4. Khả năng tương thích và tích hợp
Ứng dụng có hoạt động mượt mà trên nhiều nền tảng (iOS, Android, web) không? Nó có khả năng tích hợp dễ dàng với các ngân hàng mà bạn đang sử dụng, các dịch vụ thanh toán hoặc các công cụ tài chính khác không? Khả năng tích hợp càng cao, việc quản lý tài chính của bạn càng thuận tiện.
5. Chi phí và mô hình định giá
Các ứng dụng có thể miễn phí, trả phí (một lần hoặc định kỳ), hoặc theo mô hình freemium (miễn phí với các tính năng cơ bản, trả phí để mở khóa tính năng cao cấp). Hãy cân nhắc giữa chi phí và giá trị mà ứng dụng mang lại. Đôi khi, việc đầu tư vào một ứng dụng trả phí có thể mang lại nhiều lợi ích hơn về lâu dài.
6. Hỗ trợ khách hàng và cộng đồng người dùng
Khi gặp vấn đề hoặc cần trợ giúp, bạn có thể dễ dàng liên hệ với đội ngũ hỗ trợ khách hàng không? Các ứng dụng có cộng đồng người dùng lớn thường cung cấp nhiều tài liệu hướng dẫn, mẹo sử dụng, và là nơi bạn có thể tìm kiếm giải đáp từ những người dùng khác.
Ưu và nhược điểm của các loại ứng dụng quản lý tài chính cá nhân phổ biến
Thị trường ứng dụng quản lý tài chính cá nhân rất đa dạng, từ những công cụ đơn giản đến các nền tảng phức tạp. Mỗi loại đều có những ưu và nhược điểm riêng:
- Ứng dụng đơn giản (chỉ theo dõi chi tiêu):
- Ưu điểm: Dễ sử dụng, giao diện gọn gàng, phù hợp cho người mới bắt đầu hoặc chỉ cần theo dõi cơ bản.
- Nhược điểm: Thiếu các tính năng nâng cao như lập ngân sách chi tiết, quản lý đầu tư, tích hợp ngân hàng.
- Ứng dụng toàn diện (ngân sách, đầu tư, tích hợp):
- Ưu điểm: Cung cấp cái nhìn tổng thể về tài chính, tự động hóa cao, nhiều tính năng phân tích và báo cáo mạnh mẽ.
- Nhược điểm: Có thể phức tạp với người dùng mới, thường yêu cầu phí đăng ký định kỳ, có đường cong học tập.
- Ứng dụng miễn phí:
- Ưu điểm: Không tốn kém, dễ dàng tiếp cận.
- Nhược điểm: Thường có quảng cáo, tính năng hạn chế, rủi ro bảo mật tiềm ẩn nếu không rõ nguồn gốc.
- Ứng dụng trả phí/Freemium:
- Ưu điểm: Ít hoặc không có quảng cáo, tính năng cao cấp, hỗ trợ tốt, bảo mật cao hơn.
- Nhược điểm: Tốn chi phí, có thể không cần thiết nếu nhu cầu chỉ ở mức cơ bản.
Tổng kết: Cách chọn lựa ứng dụng quản lý tài chính cá nhân hiệu quả
Để lựa chọn ứng dụng quản lý tài chính cá nhân hiệu quả nhất, bạn cần bắt đầu bằng việc xác định rõ ràng mục tiêu tài chính và thói quen sử dụng của mình. Bạn muốn tiết kiệm cho mục tiêu cụ thể, trả nợ, theo dõi đầu tư, hay chỉ đơn giản là kiểm soát chi tiêu hàng ngày? Sau đó, hãy đánh giá các ứng dụng quản lý tài chính cá nhân dựa trên các tiêu chí cốt lõi đã được hướng dẫn ở trên, bao gồm tính năng, giao diện, bảo mật, khả năng tương thích và chi phí.
Đừng ngần ngại tận dụng các phiên bản dùng thử miễn phí hoặc các gói freemium để trải nghiệm trước khi cam kết lâu dài. Đọc các đánh giá từ người dùng khác và tham khảo ý kiến chuyên gia cũng là một bước quan trọng. Cuối cùng, hãy chọn ứng dụng phù hợp nhất với phong cách sống, mức độ am hiểu công nghệ và quan trọng nhất là giúp bạn đạt được các mục tiêu tài chính của mình một cách thuận lợi và hiệu quả nhất.
3. Tầm quan trọng của việc sử dụng công nghệ để quản lý tài chính, các yếu tố then chốt để đánh giá các ứng dụng quản lý tài chính cá nhân, so sánh chi tiết các lựa chọn nổi bật trên thị trường và lời khuyên để đưa ra quyết định thông minh.
Trong bối cảnh kinh tế số phát triển không ngừng, việc quản lý tài chính cá nhân đã vượt ra ngoài khuôn khổ sổ sách và bảng tính thủ công truyền thống. Công nghệ đã mở ra một kỷ nguyên mới, nơi việc theo dõi thu chi, lập ngân sách và lập kế hoạch tài chính trở nên dễ dàng, chính xác và hiệu quả hơn bao giờ hết. Sự chuyển đổi này không chỉ mang lại sự tiện lợi mà còn cung cấp những hiểu biết sâu sắc, giúp mỗi cá nhân đưa ra các quyết định tài chính thông minh hơn. Tuy nhiên, để tận dụng tối đa lợi ích của công nghệ, việc hiểu rõ tầm quan trọng của nó, biết cách đánh giá các ứng dụng quản lý tài chính cá nhân và lựa chọn công cụ phù hợp là điều cực kỳ cần thiết.
Tầm quan trọng của công nghệ trong quản lý tài chính cá nhân hiện đại
Việc áp dụng công nghệ vào quản lý tài chính cá nhân không còn là một lựa chọn mà đã trở thành một yếu tố then chốt giúp tối ưu hóa hiệu quả tài chính. Các ứng dụng quản lý tài chính đóng vai trò như một người trợ lý đắc lực, mang lại nhiều lợi ích vượt trội:
- Tự động hóa và độ chính xác cao: Công nghệ cho phép tự động hóa việc ghi nhận các giao dịch thu chi, đồng bộ hóa với tài khoản ngân hàng và ví điện tử, loại bỏ hoàn toàn sai sót do nhập liệu thủ công. Điều này giúp bạn có cái nhìn toàn cảnh và chính xác về dòng tiền của mình.
- Phân tích chuyên sâu và trực quan: Các ứng dụng hiện đại có khả năng phân tích dữ liệu chi tiêu, tạo ra các biểu đồ, báo cáo trực quan về các hạng mục chi tiêu, xu hướng tiết kiệm và đầu tư. Những thông tin này giúp người dùng dễ dàng nhận diện thói quen chi tiêu, từ đó điều chỉnh và cải thiện.
- Tiết kiệm thời gian và tăng cường tính tiện lợi: Thay vì mất hàng giờ ghi chép và tính toán, công nghệ giúp bạn quản lý tài chính mọi lúc, mọi nơi chỉ với vài thao tác trên điện thoại thông minh. Điều này giải phóng thời gian để bạn tập trung vào những hoạt động khác quan trọng hơn.
- Đạt được mục tiêu tài chính nhanh hơn: Hầu hết các ứng dụng đều có tính năng thiết lập và theo dõi mục tiêu tài chính (tiết kiệm mua nhà, trả nợ, đầu tư). Công nghệ giúp bạn hình dung rõ ràng hơn về tiến độ và thúc đẩy bạn bám sát mục tiêu đã đề ra.
- Nâng cao kiến thức và kỷ luật tài chính: Việc tương tác thường xuyên với các công cụ quản lý tài chính giúp người dùng hiểu rõ hơn về tình hình tài chính của mình, từ đó xây dựng thói quen chi tiêu có ý thức và kỷ luật hơn.
Các yếu tố then chốt để đánh giá các ứng dụng quản lý tài chính cá nhân chuyên sâu
Với vô vàn lựa chọn trên thị trường, việc đưa ra quyết định đúng đắn khi đánh giá các ứng dụng quản lý tài chính cá nhân đòi hỏi một cái nhìn toàn diện và chuyên sâu. Ngoài các tiêu chí cơ bản như dễ sử dụng và tính năng phù hợp, bạn cần xem xét các yếu tố then chốt sau:
Bảo mật và Quyền riêng tư Dữ liệu
Đây là yếu tố quan trọng hàng đầu. Ứng dụng cần có các biện pháp bảo mật mạnh mẽ như mã hóa dữ liệu end-to-end, xác thực đa yếu tố (MFA). Ngoài ra, hãy đọc kỹ chính sách quyền riêng tư để hiểu cách dữ liệu của bạn được thu thập, lưu trữ và sử dụng. Một ứng dụng uy tín sẽ minh bạch về vấn đề này và không chia sẻ dữ liệu của bạn với bên thứ ba nếu không có sự đồng ý.
Khả năng Tích hợp và Đồng bộ hóa
Một ứng dụng quản lý tài chính hiệu quả nên có khả năng tích hợp liền mạch với các tài khoản ngân hàng, thẻ tín dụng, ví điện tử phổ biến tại Việt Nam. Khả năng đồng bộ hóa dữ liệu trên nhiều thiết bị (điện thoại, máy tính bảng, máy tính) cũng rất cần thiết để bạn có thể truy cập thông tin tài chính bất cứ lúc nào, trên bất kỳ nền tảng nào.
Trải nghiệm người dùng và Tính năng thông minh
Giao diện trực quan, dễ hiểu và dễ thao tác là một điểm cộng lớn. Bên cạnh đó, các tính năng thông minh như phân loại giao dịch tự động, gợi ý lập ngân sách dựa trên lịch sử chi tiêu, cảnh báo khi sắp vượt ngân sách hay lời nhắc thanh toán hóa đơn sẽ giúp bạn quản lý tài chính một cách chủ động và ít tốn công sức hơn.
Hỗ trợ Khách hàng và Cập nhật định kỳ
Trong quá trình sử dụng, việc gặp phải thắc mắc hoặc sự cố là điều khó tránh khỏi. Một ứng dụng tốt cần có kênh hỗ trợ khách hàng nhanh chóng, chuyên nghiệp (email, chat trực tuyến, hotline). Đồng thời, nhà phát triển cần thường xuyên cập nhật ứng dụng để vá lỗi, bổ sung tính năng mới và nâng cao bảo mật, đảm bảo ứng dụng luôn hoạt động ổn định và bắt kịp xu hướng công nghệ.
So sánh chi tiết các lựa chọn nổi bật trên thị trường và lời khuyên để đưa ra quyết định thông minh
Thị trường ứng dụng quản lý tài chính cá nhân rất đa dạng, từ các ứng dụng miễn phí đến trả phí, từ đơn giản đến phức tạp. Dưới đây là cái nhìn so sánh về một số loại hình phổ biến:
Ứng dụng Quản lý Tài chính Đa năng (ví dụ: Money Lover, Sổ Thu Chi Misa)
Đây là những ứng dụng cung cấp bộ tính năng toàn diện bao gồm theo dõi thu chi, lập ngân sách, quản lý nợ, theo dõi đầu tư và thậm chí là tích hợp với ví điện tử. Ưu điểm là sự tổng hợp, giúp bạn có cái nhìn tổng quát về tài chính. Tuy nhiên, nhược điểm có thể là giao diện phức tạp hơn cho người mới bắt đầu và một số tính năng nâng cao có thể yêu cầu gói trả phí.
Ứng dụng Theo dõi Chi tiêu Đơn giản (ví dụ: Spendee, Wallet by BudgetBakers)
Những ứng dụng này tập trung chủ yếu vào việc ghi chép và phân loại chi tiêu một cách nhanh chóng, trực quan. Ưu điểm là dễ sử dụng, giao diện thân thiện, phù hợp cho những ai chỉ cần theo dõi dòng tiền cơ bản. Nhược điểm là có thể thiếu các tính năng phức tạp hơn như quản lý mục tiêu tiết kiệm dài hạn hoặc theo dõi danh mục đầu tư.
Ứng dụng Ngân hàng số/Ví điện tử tích hợp tính năng tài chính cá nhân
Nhiều ngân hàng số và ví điện tử lớn hiện nay đã tích hợp thêm các tính năng quản lý chi tiêu cơ bản như phân loại giao dịch, thống kê chi tiêu theo tháng. Ưu điểm nổi bật là sự liền mạch vì giao dịch được ghi nhận tự động ngay khi phát sinh, độ tin cậy cao về bảo mật. Nhược điểm là tính năng quản lý tài chính thường không chuyên sâu bằng các ứng dụng chuyên biệt.
Lời khuyên để đưa ra quyết định thông minh:
Để lựa chọn được ứng dụng phù hợp nhất, bạn cần tự hỏi: “Nhu cầu quản lý tài chính của mình là gì?”
- Nếu bạn chỉ cần theo dõi thu chi hàng ngày và lập ngân sách đơn giản, một ứng dụng gọn nhẹ, dễ sử dụng sẽ là lựa chọn tốt.
- Nếu bạn có nhu cầu phức tạp hơn như quản lý nhiều nguồn thu nhập, đầu tư, nợ nần, và muốn có báo cáo chi tiết, hãy tìm kiếm các ứng dụng đa năng với các tính năng nâng cao.
- Nếu sự tiện lợi và đồng bộ hóa với các giao dịch hàng ngày là ưu tiên hàng đầu, các tính năng tài chính tích hợp trong ngân hàng số hoặc ví điện tử có thể là lựa chọn lý tưởng.
Hãy tận dụng các phiên bản dùng thử miễn phí hoặc gói cơ bản để trải nghiệm trước khi cam kết sử dụng lâu dài. Đừng quên tham khảo các bài đánh giá các ứng dụng quản lý tài chính cá nhân từ cộng đồng người dùng để có cái nhìn đa chiều.